- 해당 아티클은 2026년 10월 6일에 진행된 LG CNS 월간 D-Talks ‘Programmable Economy: 돈과 자산의 새로운 질서 토큰화 금융 시대’ 내용을 기반으로 작성되었습니다.
스테이블코인이 제도권 금융으로 진입하면서 기업의 활용 범위도 넓어지고 있습니다. 2026년 기준 글로벌 스테이블코인 총 유통량은 2,730억 달러 규모에 이릅니다. 주요국에서 준비금 규제와 발행 인가 기준이 마련되면서 가상자산 시장의 거래 수단으로 주로 쓰이던 스테이블코인이 기업 간 거래와 실물 금융의 지급·결제 수단으로 확산되고 있습니다.
이러한 변화의 중심에는 신뢰와 책임이 있습니다. 지급·결제 수단으로 활용되려면 준비자산을 안정적으로 관리하고 이용자의 상환권을 보장해야 합니다. 이에 따라 누가 어떤 책임을 갖고 스테이블코인을 발행하고 유통할 것인지가 중요한 과제로 떠오르고 있습니다. 기업 역시 발행뿐 아니라 유통과 활용을 뒷받침할 사업 구조를 함께 검토해야 합니다.
국내에서도 스테이블코인 법제화가 논의되는 가운데, 디지털화폐와 토큰화 자산을 실제 금융 서비스로 연결하기 위한 준비가 필요합니다. 이 글에서는 주요국의 규제와 발행 사례, 유통 인프라의 발전을 살펴보고, 디지털화폐와 자산의 연결이 금융의 거래 방식과 기업 자금관리에 어떤 변화를 가져올지 알아보겠습니다.
국가별 규제에 따라 달라지는 스테이블코인 사업 구조
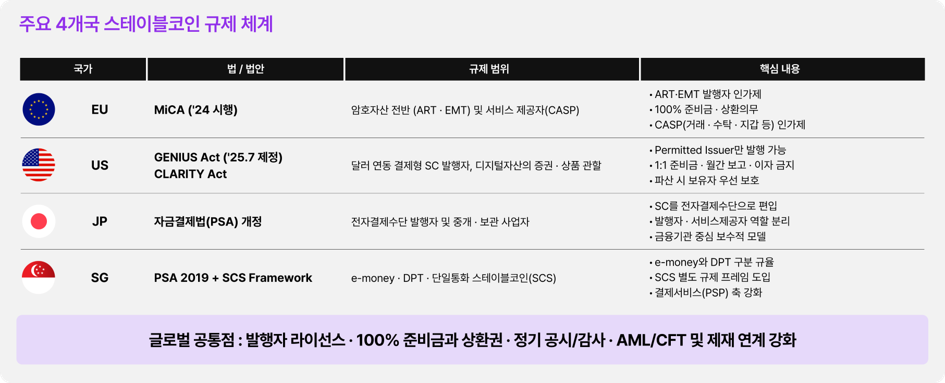
주요국의 스테이블코인 규제는 발행자 자격, 준비자산, 상환, 공시, 자금세탁방지(Anti-Money Laundering, AML)를 공통적으로 다룹니다. 다만 금융기관과 결제서비스 제공자, 디지털자산 사업자가 시장에 참여하는 방식은 국가마다 다릅니다. EU는 암호자산시장법(Markets in Crypto-Assets Regulation, MiCA)을 통해 자산준거토큰(Asset-Referenced Token, ART)과 전자화폐토큰(E-Money Token, EMT), 암호자산 서비스 제공자(Crypto-Asset Service Provider, CASP)를 규정합니다. 미국은 발행자 자격과 준비금 요건을 강조하며 일본은 스테이블코인을 전자결제수단으로 편입하고 발행자와 서비스 제공자의 역할을 구분하는 금융기관 중심의 구조를 취하고 있습니다.
이러한 차이는 기업의 사업모델을 결정하는 요소입니다. 발행사가 누구와 제휴해야 하는지, 어떤 지갑과 유통망을 확보해야 하는지, 준비금과 고객자산을 어떻게 관리해야 하는지가 규제 체계에 따라 달라지기 때문입니다.
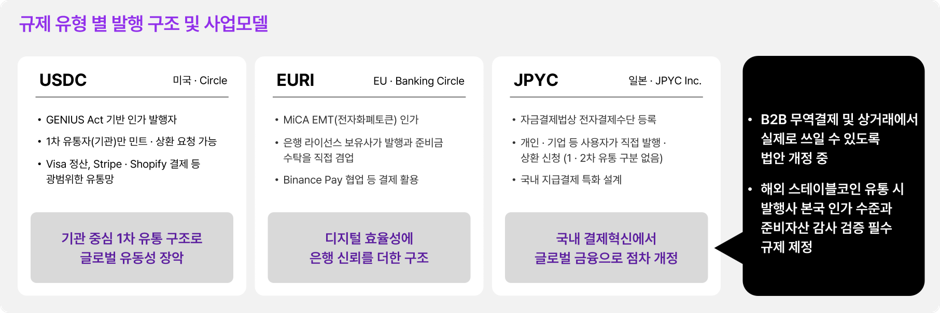
국가별 발행 사례에서도 이러한 특징을 확인할 수 있습니다. 미국의 암호화폐 기업 써클 인터넷 그룹(Circle)의 USDC(USD Coin)은 기관 중심의 1차 유통 구조와 광범위한 글로벌 결제·정산 네트워크를 기반으로 합니다. EU의 유로화 기반 스테이블코인 EURI(EURITE)는 MiCA의 전자화폐토큰 체계와 은행 라이선스를 바탕으로 발행과 준비금 수탁의 신뢰를 결합합니다. 일본의 JPYC(JPY Coin)은 전자결제수단 제도 안에서 개인과 기업이 직접 발행·상환을 신청하는 구조입니다. 같은 스테이블코인이라도 참여자와 발행·상환 절차, 유통망을 구성하는 방식에는 차이가 있습니다.
특히 일본은 실제 활용 범위를 넓히기 위해 규제를 조정하고 있습니다. 기존에는 준비자산을 은행 요구불예금으로 구성하도록 하는 요건, 국내 결제 중심의 활용, 100만 엔의 송금·결제 한도, 거래·유통 사업자의 라이선스 취득 장벽 등 엄격한 제약이 있었습니다. 이후 해외 송금과 결제에서도 실질적으로 활용할 수 있도록 규제를 완화하고 글로벌 스테이블코인과의 원활한 유통을 위한 호환성도 고려하고 있습니다. 국내에서도 이러한 선행 사례와 변화 과정을 참고해 실제 사업 활용을 뒷받침하는 제도를 설계할 필요가 있습니다.
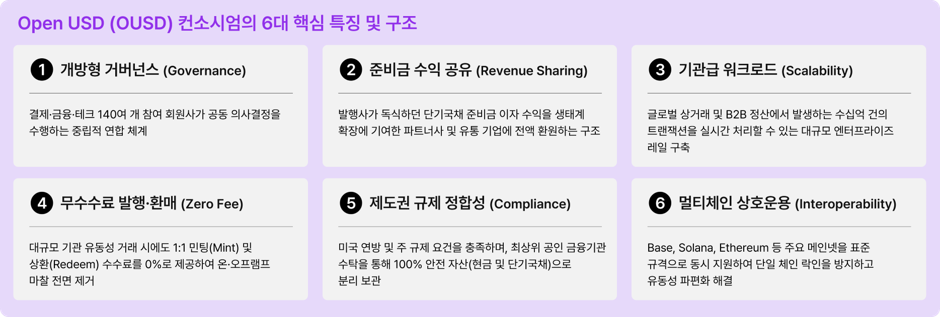
발행 모델도 여러 기업이 참여하는 컨소시엄 형태로 확장되고 있습니다. Open USD는 결제·금융·테크 기업이 공동 거버넌스에 참여하고 준비금에서 발생하는 수익을 생태계 확장에 기여한 파트너와 공유하는 구조를 제시합니다. 기관급 거래량을 처리하는 인프라, 수수료 없는 발행·상환, 규제에 부합하는 준비금 수탁, 여러 블록체인 네트워크를 지원하는 멀티체인 구조가 주요 특징입니다.
이 모델은 참여 기업이 지속적으로 활용할 수 있는 생태계를 구성하는 데 초점을 맞춥니다. 공동 의사결정과 수익 공유를 통해 참여자의 기여를 유도하고, 글로벌 결제 인프라의 사실상 표준을 지향하는 방식입니다. 향후 이러한 연합형 모델이 시장에 어떻게 정착할지 살펴볼 필요가 있습니다.
발행에서 유통으로 넓어지는 스테이블코인 사업 기회
발행된 스테이블코인의 활용 범위는 송금, 결제, 환전·교환, 정산, 담보·투자, 프로그램형 활용으로 나눌 수 있습니다. 초기에는 거래소 안에서 유동성을 옮기는 수단으로 주로 쓰였지만 이제는 기업 간 정산과 글로벌 결제, 담보, 조건부 지급까지 확대되고 있습니다. 특히 프로그램형 활용은 특정 조건을 충족했을 때만 지급하거나 정해진 목적에만 자금이 사용되도록 설계하는 방식으로 프로그래머블 금융과 연결됩니다.
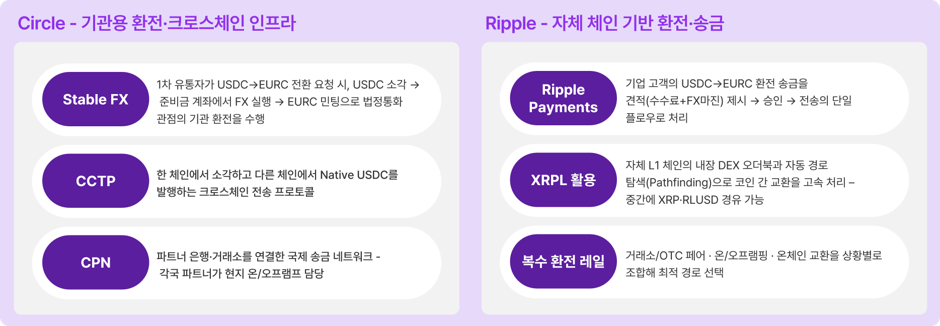
글로벌 사업자들은 이러한 활용을 뒷받침하는 유통 인프라를 확장하고 있습니다. Circle은 StableFX를 통한 코인 간 환전, CCTP(Cross-Chain Transfer Protocol)를 통한 서로 다른 블록체인 간 이동, CPN(Circle Payments Network)을 통한 기관 간 국제 송금 인프라를 제공합니다. 리플(Ripple)은 자체 블록체인과 내장된 탈중앙화거래소(Decentralized Exchange, DEX), 파트너 은행·거래소 네트워크를 활용해 송금과 환전 경로를 구성합니다.
이용자는 필요한 통화와 네트워크로 자금을 이동하고 거래를 확정하며 필요할 때 법정통화로 전환할 수 있는 경험을 원합니다. 스테이블코인을 발행하는 것만으로는 이러한 생태계가 완성되지 않습니다. 환전·송금·정산을 안정적으로 연결하고 거래 과정의 걸림돌을 줄이는 운영 인프라를 갖춰야 실제 활용과 사업 경쟁력으로 이어질 수 있습니다.
국내에서는 디지털자산 관련 법안이 논의되고 있습니다. 법률 전문가의 전망에 따르면 금융당국 법안 발의 이후 기존 법안의 병합 심사와 공청회, 정무위원장 대안 마련, 정무위·본회의 의결을 거쳐 디지털자산기본법 시행으로 이어질 것으로 예상됩니다. 각 단계의 완료 시점은 아직 불확실합니다. 시행에 1년 이상의 유예기간이 필요할 것이라는 전망과 함께, 원화 스테이블코인 발행 관련 조항은 유예 없이 적용될 가능성도 제시되고 있습니다.
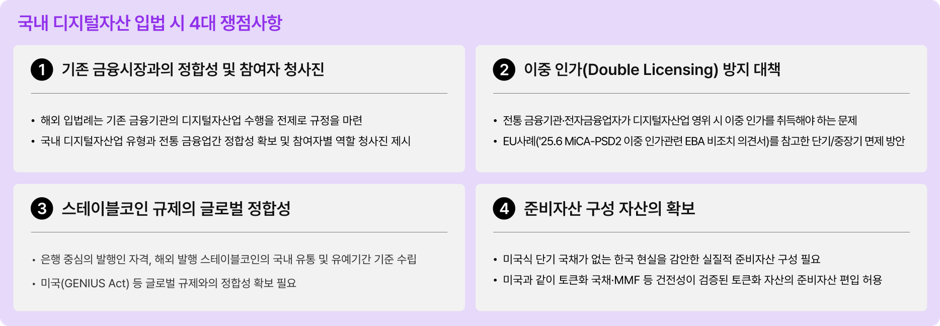
입법 과정에서 주목해야 할 쟁점은 4가지입니다. 먼저 기존 금융시장과 디지털자산업의 역할을 어떻게 연결할지, 전통 금융기관이 디지털자산 업무를 수행할 때 이중 인가 부담을 어떻게 줄일지입니다. 해외 스테이블코인의 국내 유통과 글로벌 규제 정합성, 국내 여건에 맞는 준비자산 구성도 중요한 과제입니다. 이 쟁점들은 디지털금융 인프라를 설계할 때 참여자의 책임과 자산 보유 구조, 거래·상환 관리 시스템을 어떻게 정할지와 맞닿아 있습니다.
기업은 법이 최종 확정된 뒤 준비를 시작하기보다, 규제 샌드박스를 활용한 사업 시나리오와 컨소시엄 내 역할, 시스템 체계를 미리 검토할 필요가 있습니다. 해외에서 확대되고 있는 유통·활용 사례를 참고해 어떤 서비스를 제공할지 구체화하고, 디지털화폐와 자산이 실제 금융 업무에서 작동할 기반을 함께 설계해야 합니다.
토큰화된 화폐와 자산이 연결하는 금융
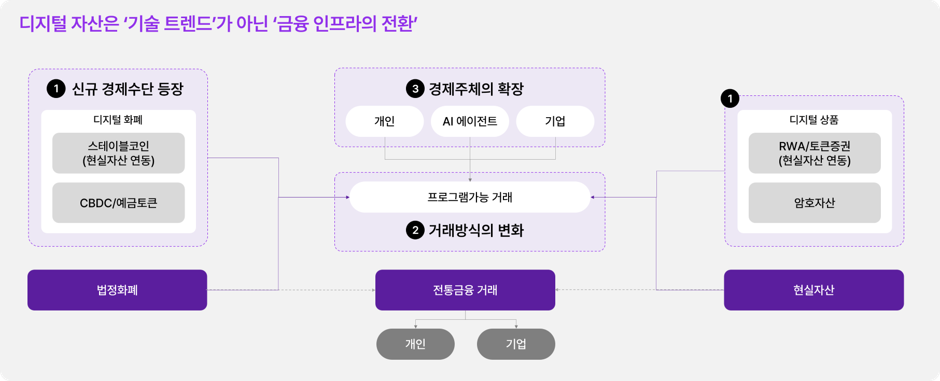
디지털화폐와 토큰화 자산의 확산은 금융 거래의 실행 방식을 바꾸고 있습니다. 기존에는 개인과 기업이 금융기관을 통해 법정화폐와 자산을 거래했다면 이제는 디지털화된 화폐와 자산을 기반으로 거래 조건과 절차를 프로그램으로 구현할 수 있습니다. 정해진 권한과 조건에 따라 AI 에이전트가 거래에 참여하는 것도 가능해집니다. 이러한 프로그래머블 경제(Programmable Economy)는 새로운 경제수단의 등장과 경제 주체의 확장, 스마트컨트랙트 기반 거래방식의 변화가 함께 일어나는 금융 인프라의 전환을 의미합니다.
국내에서도 디지털화폐를 실제 업무와 연결하는 기반이 발전하고 있습니다. 한국은행의 프로젝트 한강 2차 사업은 개인 간 송금, 생체인증, 이상거래 탐지 연계, 예금토큰 자동 입출금, 국고보조금의 바우처 기반 집행 등으로 기능을 확대하고 있습니다. 디지털화폐가 뱅킹과 공공 지급 업무를 지원하는 서비스 기반으로 설계되고 있습니다. 향후 토큰화 자산의 온체인 결제수단으로 활용 범위가 넓어지면 상시 거래와 자동화를 뒷받침할 수 있습니다.
자산 측면에서는 토큰증권의 범위가 비정형 증권에서 기존 정형증권으로 확대되고 있습니다. 2026년 9월 금융위원회가 제시한 정책 방향에는 기관투자자 전용 사모 머니마켓펀드(Money Market Fund, MMF)와 사모 사채, 비상장 주식의 토큰화가 포함됩니다. 이후 3단계에서는 스테이블코인과 예금토큰 등 토큰화된 화폐를 활용하는 온체인 결제 인프라를 구축하는 방향도 제시되었습니다.
이에 따라 자산운용사, 수탁사, 사무수탁사, 거래소 등 참여기관의 역할과 시스템 연계 구조도 설계해야 합니다. 기존 금융 생태계의 이해상충 방지와 상호검증, 투자자 보호 체계를 유지하면서 분산원장에 맞는 발행 총량 관리, 상호운용, 감사와 권리 연결을 구현해야 합니다. 동시에 오류나 장애에 대응할 수 있도록 기존 전자증권 시스템에 준하는 안정성을 확보해야 합니다.
토큰화 자산의 활용 가치는 발행 이후의 거래와 자금 운용에서 구체화됩니다. 2차 거래와 담보 활용이 확대되고 자산 이전과 대금 지급이 함께 완료되는 온체인 아토믹 결제를 통해 당일 결제인 T+0 체계가 구현되면 자본 효율성 개선을 기대할 수 있습니다. 토큰화된 화폐와 자산이 연결되면서 거래·결제에 필요한 시간을 줄이고 자금 활용의 폭을 넓힐 수 있기 때문입니다.
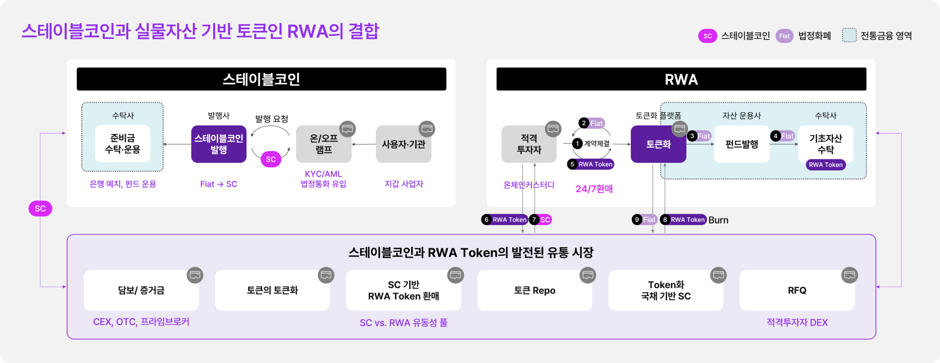
스테이블코인과 실물자산 기반 토큰인 RWA(Real World Asset)의 결합은 이러한 변화를 보여주는 사례입니다. 스테이블코인 유동성 풀을 활용하면 토큰화된 펀드 자산을 스테이블코인으로 상시 교환하는 구조를 구현할 수 있습니다. 자산을 담보나 증거금으로 활용하거나, 토큰 기반 환매조건부 거래인 Repo를 통해 자금을 조달하는 방식으로도 확장할 수 있습니다. 기업의 자금관리 역시 디지털자산을 포함하는 ‘Corporate Digital Asset Treasury Management’ 관점으로 넓어질 수 있습니다.
이러한 거래를 구현하려면 서로 다른 블록체인 네트워크를 연결하는 상호운용 기술이 필요합니다. 화폐와 자산이 각각 다른 네트워크에 존재하더라도 안전하게 이동하고, 자산 이전과 대금 지급이 모두 완료되거나 모두 실행되지 않도록 처리해 거래의 완결성을 확보해야 합니다. 퍼블릭과 프라이빗 네트워크 사이에서도 이러한 연결이 가능해야 합니다.
궁극적으로 사용자는 거래가 어느 블록체인에서 이루어지는지 의식하지 않고 금융 서비스를 이용할 수 있어야 합니다. 서비스는 백엔드에서 거래에 적합한 결제 경로를 선택하고, 네트워크 간 차이를 처리해야 합니다. 화폐와 자산의 토큰화를 실제 금융 활용으로 연결하려면 이러한 상호운용 기반을 함께 갖추는 것이 중요합니다.
스테이블코인의 제도화와 토큰화 자산의 확대는 금융 서비스의 새로운 가능성을 열고 있습니다. 디지털화폐와 자산이 연결되면 결제·정산은 물론 담보 활용과 자금조달까지 거래의 범위가 넓어질 수 있습니다. 이러한 가능성을 실제 서비스로 구현하려면 사업 목적에 맞는 활용 시나리오와 참여자의 역할을 설계하고 서로 다른 네트워크를 안전하게 연결하는 기반을 갖춰야 합니다.
기업은 제도 변화와 함께 디지털자산을 어떤 업무에 활용할지 구체화할 필요가 있습니다. 해외의 발행·유통 사례를 참고하되, 국내 규제와 기존 금융 업무에 맞는 서비스 구조를 검토해야 합니다. 시장이 열리는 시점에 실행할 수 있도록 사업모델과 기술 기반을 함께 준비하는 것이 중요합니다.
거래가 여러 네트워크로 확장되고 AI 에이전트까지 참여하면, 거래를 실행하는 권한과 조건을 관리하고 서비스를 안정적으로 운영하는 과제도 커집니다. 다음 편에서는 AI 위임결제와 프로그래머블 디지털화폐를 살펴보고, 금융사가 상용화를 위해 갖춰야 할 운영 요건과 LG CNS에서 출시한 블록체인 인프라 플랫폼 기틀(KITL: Keystone of Institutional Trust Landscape)에 대해 알아보겠습니다.
2026년 10월 월간 D-Talks에서는 LG CNS 디지털트러스트 서비스팀 이정화 팀장과 변재영 책임이 ‘스테이블코인 제도화와 토큰화 금융 생태계의 변화’라는 주제로 발표를 진행했습니다. 월간 D-Talks 전체 내용은 아래의 다시보기 링크를 통해 확인할 수 있습니다.
▌요약
- 스테이블코인은 주요국의 제도화를 바탕으로 가상자산 거래 수단에서 기업 간 송금·결제·정산 수단으로 활용 범위가 확대되고 있습니다. 국가별 규제는 발행자 자격과 준비자산 관리, 참여자의 역할과 유통망 등 사업 구조에 영향을 줍니다.
- 스테이블코인을 실제로 활용하려면 발행과 함께 유통 인프라를 갖춰야 합니다. 필요한 통화와 블록체인으로 자금을 이동하고 법정통화로 전환할 수 있도록 환전·송금·정산을 안정적으로 연결하는 것이 중요합니다.
- 프로그래머블 경제(Programmable Economy)는 디지털화폐와 토큰화 자산을 기반으로 거래 조건과 절차를 프로그래밍하는 경제입니다. 개인과 기업뿐 아니라 AI 에이전트도 정해진 권한과 조건에 따라 거래에 참여할 수 있습니다.
- 국내에서도 프로젝트 한강을 통해 디지털화폐를 뱅킹·공공 지급 업무에 연결하고, 토큰증권의 범위를 정형증권으로 확대하는 기반을 추진하고 있습니다. 향후 디지털화폐가 토큰화 자산의 결제수단으로 연결되면 거래와 결제의 자동화를 뒷받침할 수 있습니다.
- 토큰화된 화폐와 자산의 연결은 상시 거래와 결제, 담보·증거금 활용, 자금조달로 확장될 수 있습니다. 이러한 변화는 자본 효율성을 높이고, 기업의 자금관리를 디지털자산까지 넓히는 기회가 될 수 있습니다.
- 토큰화 금융을 구현하려면 서로 다른 블록체인 사이에서 화폐와 자산을 안전하게 이동시키고 거래의 완결성을 확보하는 상호운용 기반이 필요합니다. 기업은 제도 변화에 맞춰 활용 시나리오와 참여자의 역할, 기술 기반을 함께 준비해야 합니다.
▌FAQ
Q1. 프로그래머블 경제(Programmable Economy)란 무엇인가요?
A1. 디지털화폐와 토큰화 자산을 기반으로 거래 조건과 절차를 프로그램으로 구현하는 경제입니다. 개인·기업뿐 아니라 AI 에이전트도 정해진 권한과 조건에 따라 거래에 참여할 수 있습니다.
Q2. 스테이블코인은 기업 금융에서 어떻게 활용되나요?
A2. 스테이블코인은 기업 간 송금·결제·정산, 통화 간 교환, 담보와 조건부 지급 등에 활용될 수 있습니다. 실제 서비스에는 발행뿐 아니라 환전·송금·정산을 연결하는 유통 인프라가 필요합니다.
Q3. 디지털화폐와 토큰화 자산이 연결되면 무엇이 달라지나요?
A3. 토큰화 자산의 거래대금을 디지털화폐로 결제하고, 자산을 담보나 자금조달에 활용하는 구조로 확장할 수 있습니다. 자산 이전과 대금 지급을 함께 처리하면 결제 시간을 줄이고 자본 효율성을 높일 수 있습니다.
Q4. 토큰화 금융에서 블록체인 상호운용성이 중요한 이유는 무엇인가요?
A4. 화폐와 자산이 서로 다른 블록체인에 존재할 수 있기 때문입니다. 상호운용 기술은 네트워크 간 안전한 이전과 결제를 지원해, 사용자가 체인의 차이를 의식하지 않고 금융 서비스를 이용하도록 돕습니다.
본 콘텐츠는 저작권법에 의해 보호받는 저작물로 LG CNS에 저작권이 있습니다.
사전 동의 없이 2차 가공 및 영리적인 이용을 금합니다.